WBSO 是什麼?
WBSO 的全名是 Wet Bevordering Speur- en Ontwikkelingswerk,直譯是「促進研究與開發工作法」。它是荷蘭規模最大的創新租稅工具,由 RVO(荷蘭企業發展署)和稅務局共同執行。
講得直白一點,就是政府政策性補助公司的研發活動。
兩種邏輯:台灣是「賺錢才獎勵」但荷蘭是「投入就獎勵」
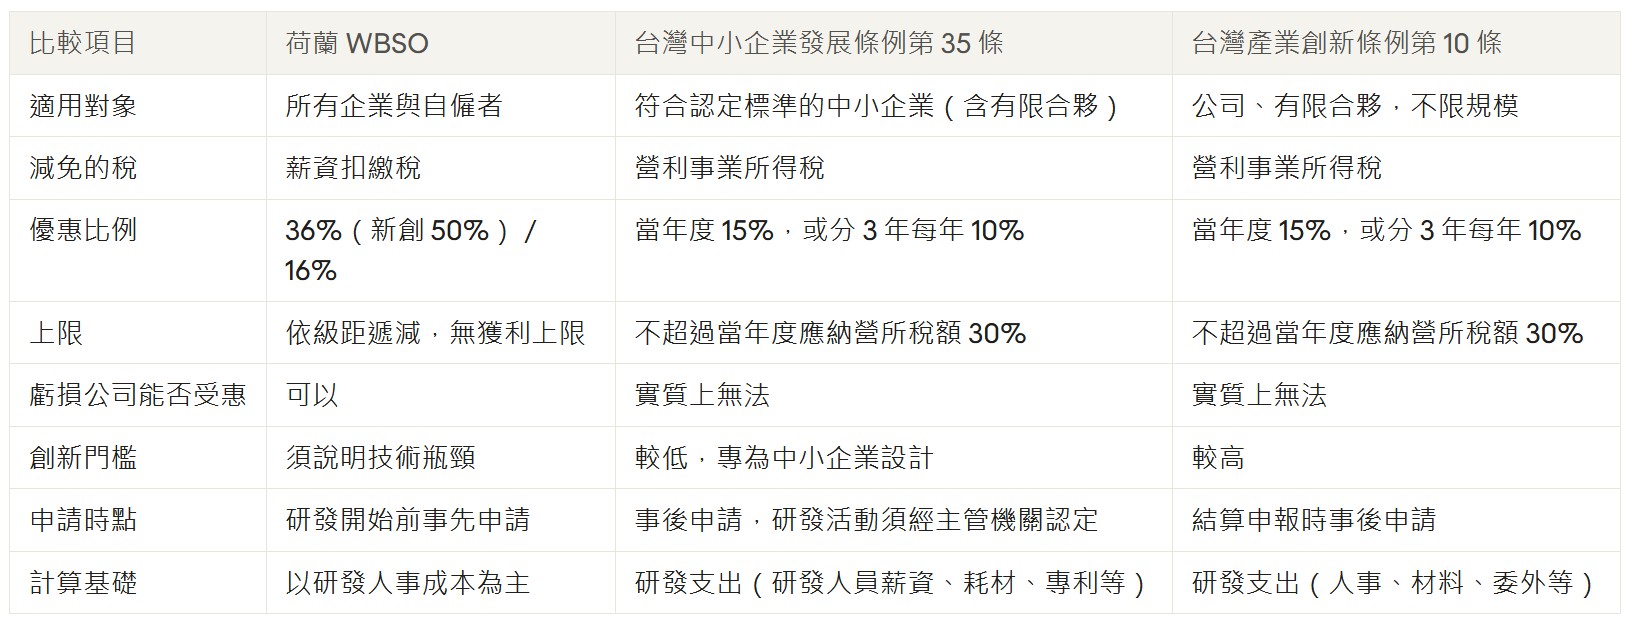
台灣的主力工具是《產業創新條例》第 10 條研發投資抵減。企業在年度結束後,把研發支出的 15% 拿來抵減營利事業所得稅,而且抵減金額不能超過當年度應納稅額的 30%。這是典型的所得稅抵減,前提是公司要有獲利、要有稅可以繳,才抵得到。
中小企業還有另一個選擇:《中小企業發展條例》第 35 條。它的抵減方式和產創第 10 條幾乎一樣,同樣是當年度抵 15% 或分 3 年每年抵 10%,同樣以當年度應納稅額 30% 為上限,而且兩者對同一筆研發支出只能擇一。差別在於研發認定的門檻較低:當年增訂這一條,正是因為產創第 10 條要求研發須具「高度創新」,中小企業難以適用。不過它仍然是所得稅抵減,降低了認定門檻,卻沒有改變「要先賺錢才抵得到」的本質。
荷蘭的 WBSO 則是薪資稅減免。企業事前向荷蘭企業局(RVO)提出研發計畫,核准後每個月繳薪資稅時直接少繳一部分。以 2025 年為例,研發工資加相關成本的前 €350,000 可以抵減 36%,符合新創資格的企業更高達 50%,超過的部分抵減 16%。
台荷的差異,在研發最燒錢的階段最明顯。一家還在虧損的研發新創,在台灣不論用產創第 10 條或中小企業發展條例第 35 條,都幾乎用不到研發抵減,因為根本沒有所得稅可以抵。在荷蘭,只要它每個月付薪水給工程師,下個月就能少繳稅,等於政府直接負擔三到五成的研發人力成本。
WBSO 的遊戲規則
第一,事前申請
必須在研發開始之前,就把計畫交給 RVO 核准。做完才來申請,一律不算。
第二,要證明你在解決「技術」問題
RVO 承認兩種計畫:開發新的產品、製程或軟體,以及技術科學研究。共同條件是你必須說得出技術瓶頸在哪,以及你打算怎麼突破。
第三,工時要逐人、逐案、逐日記錄
誰在哪一天、為哪一個計畫花了幾小時,都要留紀錄。每年 3 月 31 日前要回報實際工時,RVO 也會隨機抽查,帳對不上就得吐回來。
這三條規則加在一起,等於政府對企業說:我可以幫你出研發人力的錢,但你得先把你的研發想清楚、寫下來,並且證明你真的有做。
政府與企業雙贏
講到這裡,可能有人會把 WBSO 理解成一個「用錢換研發」的政策:政府出錢,企業多做研發。但這個理解有個漏洞。很多研發本來就會做,像我們公司不會因為少了 WBSO 就不育種。
真正有意思的是前面說過的三條規則。事前申請,逼企業在動手之前把研發拆成一個個計畫;要寫技術瓶頸,逼研發團隊說清楚自己到底卡在哪;逐日記工時,讓RVO來到公司稽核時有跡可循。
對於政府而言,用一筆筆的補貼稅款交換非常詳細的研究計畫,結構化全國研發活動。讓政府可以將各公司內部的研發活動,變成可以檢視、排序、追蹤的統計組合。以此作為政策評估,像是是否有更多公司導入永續方面的研發,或者是作為未來施政方向的參考,像是是否要對Ai進行更大動作的政策推廣。讓政府與企業在同一個方向努力。
我認為值得學習的概念
研發獎勵應該與獲利脫鉤
台灣現行的研發租稅優惠,本質上是在獎勵已經成功的企業。荷蘭 WBSO 的思路則是支持正在嘗試的企業:只要你認真投入研發人力,政府就與你分擔成本,不管這項研發最後有沒有成功。
以「研發人才薪資」為核心
研發支出中,人事成本通常是最大的一塊,而研發人才短缺與薪資競爭,正是各國反覆面臨的痛點。WBSO 直接針對研發人員的工時與薪資給予減免,政策目標非常清楚:讓企業雇得起、留得住研發人才。
用級距設計把資源導向中小企業
WBSO 的第一級補貼率高、第二級補貼率低,自然讓中小企業得到比較高的相對支持;大企業雖然仍可使用,但邊際獎勵遞減。台灣是採固定比例,加上 30% 上限,實際效果是獲利越多、抵得越多,資源自然集中在大型企業。
事前核定帶來確定性
WBSO 要求企業在研發開始前提出計畫,由 RVO 認定是否屬於研發。這看起來比較麻煩,實際上是給企業一顆定心丸:事前就知道能拿多少,可以納入預算和募資規劃,不用等到事後查核才知道是否被剔除。